Schweizer Banken versprechen persönliche Beratung, individuelle Lösungen und konsequente Kundenorientierung. Doch hinter den Kulissen sieht die Realität oft anders aus. Im Interview mit WealthSummit erklärt Eraneos-Bankenexperte Sascha Hostettler, weshalb viele Finanzinstitute ihr Leistungsversprechen nicht einlösen und was sie dagegen tun können.
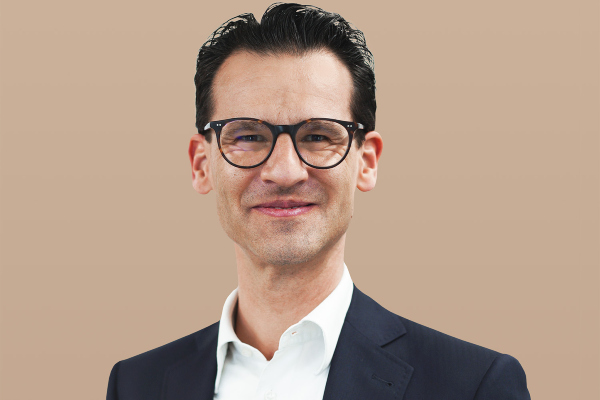
Sascha Hostettler, Head Sales & Distribution Management, Eraneos Switzerland (Bild: zvg)
Herr Hostettler, Neobanken, digitale Anlageplattformen und andere Fintechs bieten heute Leistungen an, die früher traditionellen Banken vorbehalten waren. Droht damit den etablierten Instituten der Verlust ihrer wichtigsten Kundenschnittstelle?
Digitale Angebote sind schnell, einfach und günstig. Wer diesem Reiz erliegt, hat permanent die Möglichkeit, seine Banking-Bedürfnisse bedarfsgerecht zu erweitern. Revolut beispielsweise zählt in der Schweiz bereits 1,3 Millionen Kunden, allein 2025 kamen etwa 240’000 hinzu. Das ist mehr als die Schweizer Konkurrenten Yuh und Neon zusammen.
Revolut hat im September 2026 eine Schweizer Banklizenz bei der Eidgenössischen Finanzmarktaufsicht (Finma) beantragt und Investitionen von mehr als 150 Millionen Franken angekündigt. Geplant sind unter anderem ein Lohnkonto mit Schweizer IBAN und Einlagensicherung sowie Produkte der Säule 3a.
Damit bewegt sich der digitale Anbieter genau dorthin, wo Kundendurchdringung entsteht: zu den High-Involvement-Themen Anlagen, Finanzieren und Vorsorge. Dafür reicht eine gute App nicht, es braucht den regulatorischen Rahmen, der dieses Geschäft erlaubt. Und dort entscheidet nicht die Geschwindigkeit, sondern das Vertrauen in die Beziehung.
Kunden sollen ihre Bankgeschäfte möglichst selbstständig und digital erledigen. Gleichzeitig werben Privatbanken mit persönlicher Betreuung und individueller Beratung. Ist das nicht ein Widerspruch?
Nein. Eine IFZ-Studie von 2024 zeigt, dass von den neun wichtigsten Aufgaben eines Kundenberaters vier den Kundenberater gar nicht benötigen, beziehungsweise er dort nur ergänzend Mehrwert bietet: Kontoeröffnung und -schliessung, Adress- und Vollmachtsänderungen, Zahlungsverkehr und der Umgang mit Bankservices wie E-Banking und Mobile Banking.
«Noch immer müssen viele Kundenberater drei bis fünf Systeme benützen»
Bei diesen Low-Involvement-Themen lohnt es sich, digitale Services anzubieten. Sie werden ohnehin am Abend und am Wochenende getätigt, also dann, wenn gar kein Berater erreichbar ist. High-Involvement-Themen gehören in die persönliche Beratung.
Der Widerspruch entsteht erst, wenn beides über denselben Prozess läuft. Ein Institut, das persönliche Betreuung verspricht und seine Berater Adressänderungen erfassen lässt, löst sein Versprechen nicht ein.
Kaum eine Privatbank kommt heute ohne ehrgeizige Wachstumsstrategie aus. Doch warum scheitern so viele Initiativen ausgerechnet an der Kundenfront?
Noch immer müssen viele Kundenberater drei bis fünf Systeme benützen, um einen Kunden ganzheitlich zu beraten. Jeder Systemwechsel ist ein Bruch, bei dem der Berater aufhört, über den Kunden nachzudenken, und stattdessen über die Eingabemaske nachdenkt. Hinzu kommt ein Zielkonflikt: Akquise und Kundendurchdringung konkurrieren sich, wobei zumeist nur die Akquise gemessen und vergütet wird.
Regulatorische Pflichten zur Geldwäschereiprävention und zu KYC sind dabei keine Variable. Sie gehören zum Kern des Bankgeschäfts. Umso genauer muss man dort hinschauen, wo Beraterzeit tatsächlich frei wird: in der Administration und Kampagnenbearbeitung.
«Was sich ändert, ist die Richtung»
Wachstumsstrategien scheitern deshalb selten an fehlender Zustimmung. Sie scheitern an Kapazität. Wer Wachstum will und die verfügbare Kundenzeit nicht erhöht, verteilt bloss dieselben Arbeitsstunden neu.
Wie muss sich das Berufsbild des Kundenberaters verändern, um den Ansprüchen der Klientel von morgen gerecht zu werden?
Die Grundbedürfnisse ändern sich nicht. Auch die NextGen hat fünf: Zahlen, Sparen, Finanzieren, Anlegen und Vorsorgen. Bei Finanzieren, Anlegen und Vorsorgen möchte der Kunde auch in Zukunft nicht allein entscheiden, auch nicht mit Hilfe eines KI-Agenten. Er möchte zumindest für eine Zweiteinschätzung auf einen Experten zurückgreifen.
Was sich ändert, ist die Richtung. Die aktuellen technischen Möglichkeiten erlauben es, die Beratung auf die Kundenbedürfnisse auszulegen und damit vom Inside-out- zum Outside-in-Ansatz zu wechseln.
Was heisst das?
Der Berater geht auf das Bedürfnis zum Zeitpunkt des Bedürfnisses ein, und im Umfang einer wirklichen Individualisierung. Damit verschiebt sich das Berufsbild von der Produktverteilung zum Beurteilen und Moderieren von Nachfolgeregelungen, einem Unternehmensverkauf oder unterschiedlichen Interessen innerhalb einer Familie.
Dieses Kompetenzprofil ist anspruchsvoller als das heutige, und es verlangt, dass Qualifizierung, Steuerungskennzahlen und Vergütung mitziehen.
Privatbanken betreuen vor allem ältere Kunden, deren finanzielle Bedürfnisse weitgehend abgedeckt sind. Die jüngeren Generationen haben andere Erwartungen. Droht den Banken eine Wachstumslücke, weil sie die Vermögenden von morgen nicht verstehen?
Die Babyboomer (geboren zwischen 1946 und 1964) übergeben den Grossteil ihres Vermögens an die nächste Generation, die vielfach auch nicht mehr im Erwerbsleben steht. Es kommt also eine weitere ältere Kundschaft mit Vermögen nach. Wer nur auf das Alter schaut, sieht noch kein Problem.
«Die grössten Lücken liegen in der mangelnden Vernetzung aller Angebote»
Nichtsdestotrotz sind die Zugänge und Bedürfnisse der jüngeren Generation sicherzustellen. Die Schweizer Banken sind auf dem Weg und erfüllen viele grundlegende Bedürfnisse ihrer Kunden.
Die grössten Lücken liegen meines Erachtens jedoch in der mangelnden Vernetzung aller Angebote, in fehlender echter Individualisierung, in noch nicht vollumfänglich digitalisierten Prozessen und im Fehlen von Plattformen im Sinne von Embedded Finance. Die Lücke ist damit weniger eine des Verständnisses als eine der Umsetzung.
Banken behaupten gerne, der Kunde stehe bei ihnen im Mittelpunkt. In der Realität bestimmen jedoch allzu oft Produkte, interne Strukturen und Vertriebsvorgaben das Angebot. Richtig?
Beim Inside-out-Ansatz bestimmt die Bank, was der Kunde kaufen kann. Sie arbeitet mit Kampagnen und nicht mit Kundenbedürfnissen. Aufgrund der Kostenstruktur für diesen Ansatz war bislang nur «Massenware» möglich. Mit den heutigen technischen Möglichkeiten hat sich dies verändert.
Die Institute können sich auf effektive Kundenbedürfnisse fokussieren. Prüfen lässt sich das an drei Stellen: an den Zielvorgaben, an der Kampagnensteuerung und am Vergütungsmodell. Nicht am Leitbild.
Blicken wir noch in die Kristallkugel: KI, automatisierte Finanzdienstleistungen und neue digitale Wettbewerber werden das Banking radikal verändern. Welche drei strategischen Entscheidungen müssen Schweizer Banken heute treffen, damit sie auch in fünf Jahren noch eine Rolle spielen?
- Erstens: Kundenbedürfnisse sichtbar machen, und zwar dort, wo beraten wird. Die Datenauswertung ist dafür das Mittel. Entscheidend ist, dass ein Berater im Gespräch sieht, was sich beim Kunden verändert hat.
- Zweitens: Das Kundenverhalten bestimmt das Beratungsvorgehen, nicht die Produktepalette.
- Drittens: Auf- und Ablauforganisation sind auf die Beratungsmodelle abgestimmt, nicht umgekehrt. Wer die Reihenfolge umdreht, automatisiert ein Modell, das es so nicht mehr geben wird.
Welche Privatbanken werden diesen Wandel mit grösster Wahrscheinlichkeit schaffen?
Es sind nicht bestimmte Häuser, vielmehr zählen vier Merkmale, die Aufschluss darüber geben:
- Eine offene IT-Architektur, mit der die technischen Möglichkeiten im Betrieb auch eingesetzt werden.
- Ein Datenmanagement, das eine wirklich individualisierte Analyse zulässt und die Anwendungen für alle Beteiligten wirksam macht.
- Eine lebendige Kultur, die das Loslassen fördert und fordert: von Prozessen und Arbeiten, die andere besser oder günstiger bereitstellen können.
- Das vierte Merkmal ist das schwierigste. Architektur und Daten lassen sich beschaffen, eine Kultur des Loslassens nicht.
Sascha Hostettler ist bei Eraneos Switzerland Head Sales und Distribution Management. Er begleitet seit mehr als 25 Jahren Regional-, Kantonal- und Privatbanken bei der Weiterentwicklung von Markt-, Kunden- und Geschäftsmodellen. Als Verwaltungsrat, CEO, Geschäftsleitungsmitglied, Berater, Dozent und Fachrat am IFZ der Hochschule Luzern verbindet er operative Banking-Erfahrung mit Governance-Kompetenz und einem tiefen Verständnis für Digitalisierung, Marktentwicklung, Kundenbeziehungen und Cyberrisk-Management.