Nicolas Syz hat ehrgeizige Pläne für die familiengeführte Schweizer Bankengruppe. Seit er Anfang 2026 die Führung der Bank Syz übernommen hat, verfolgt er ein ambitioniertes Ziel: Das verwaltete Vermögen soll innerhalb von fünf Jahren um 50 Prozent wachsen – ohne Abstriche bei der Profitabilität oder der unternehmerischen DNA des Hauses.
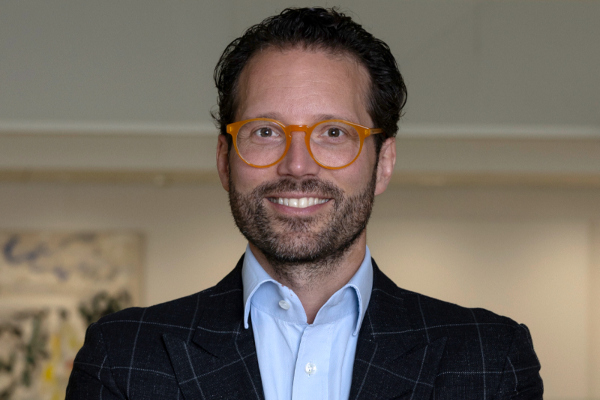
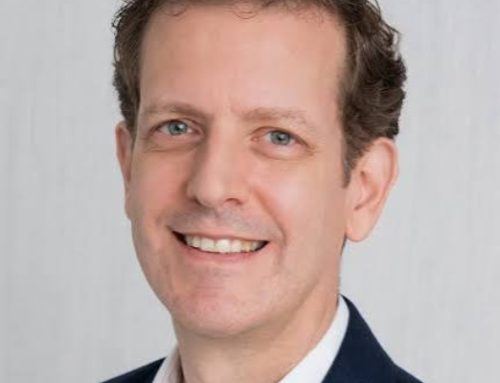
Nicolas Syz, CEO der Bank Syz (Bild: Allnews)
Im Interview mit «Allnews», dem exklusiven Medienpartner von WealthSummit in der Westschweiz, spricht Nicolas Syz über seine Strategie, seine Anlageüberzeugungen und seine Ambitionen für die kommenden Jahre.
Dreissig Jahre nach ihrer Gründung im Jahr 1996 steht die Genfer Syz-Gruppe, die ein Vermögen von 27,9 Milliarden Franken verwaltet, vor einem neuen Kapitel. Mit Nicolas Syz an der Spitze der Bank ist der Generationenwechsel eingeleitet. Sein Vater, Mitgründer Eric Syz, sieht darin die Chance, dem Unternehmen neue Impulse zu verleihen. Doch der Wettbewerb im Schweizer Private Banking verschärft sich. Wie will der neue CEO die Wettbewerbsfähigkeit seiner Bank stärken und ihre Zukunft sichern?
Nicolas Syz, wie hat sich die Rolle Ihrer Familie in der Unternehmensführung in den vergangenen 30 Jahren verändert?
Mein Vater Eric Syz hat das Unternehmen 1996 mitgegründet. Seither hat sich die Rolle unserer Familie weiterentwickelt. Wir sind nach wie vor Hauptaktionäre und Hüter unserer Werte, während wir die operative Führung kompetenten Managementteams anvertrauen.
Meine eigene Rolle ist die eines Unternehmers: Ich gebe die Richtung vor, definiere Vision und Strategie und entwickle ein Angebot und eine Positionierung, die sich von unseren Anfangsjahren unterscheiden.
Mein Vater hat die Corporate Governance, die Führungsstrukturen und die operativen Abläufe der Gruppe über die Jahre systematisch professionalisiert. Davon hat die Organisation erheblich profitiert. Heute können wir auf der Grundlage klar definierter Prinzipien handeln, statt Entscheidungen von persönlichen oder emotionalen Überlegungen abhängig zu machen.
«Unsere Familie war in der Textilindustrie tätig und gehörte sogar zu den Gründern der Credit Suisse und der Zürich Versicherung»
Auch aus Aktionärssicht spielt die Familie eine entscheidende Rolle. Familienbesitz schafft Kontinuität und ermöglicht Investitionen mit einem langfristigen Horizont. Wir lassen uns nicht von kurzfristigen Überlegungen leiten, die häufig auf Kostensenkungsprogramme hinauslaufen.
Stattdessen wollen wir investieren, um unsere Kunden noch besser zu betreuen und unseren Mitarbeitenden ein Umfeld zu bieten, in dem sie Höchstleistungen erbringen können. Das braucht Zeit.
Was unterscheidet Syz von anderen familiengeführten Privatbanken?
Das Unternehmertum ist tief in der DNA unserer Familie verankert. Schon vor meinem Vater war unsere Familie in der Textilindustrie tätig und gehörte sogar zu den Gründern der Credit Suisse und der Zürich-Versicherung. Wir blicken auf eine lange unternehmerische Tradition zurück.
Eric hat diese Kultur in das Unternehmen eingebracht: die Bereitschaft, den Status quo konsequent zu hinterfragen, etablierte Denkmuster aufzubrechen und sich immer wieder zu fragen, was die Kunden tatsächlich benötigen. Auf dieser Grundlage hat er die Gruppe aufgebaut und ein eigenständiges Angebot entwickelt. Dieser Unternehmergeist prägt unser Denken und Handeln bis heute.
Wir sind unabhängig. Doch Unabhängigkeit ist nur dann von Bedeutung, wenn unsere Kunden deren Vorteile unmittelbar erleben – durch schnelle Entscheidungen und einen direkten Zugang zu den verantwortlichen Personen, von der Eigentümerfamilie über die Geschäftsleitung bis zu unseren Spezialisten.
Wenn Kunden uns ihr Vermögen anvertrauen, übertragen sie uns eine grosse Verantwortung. Dieser Verantwortung gerecht zu werden, ist meine Pflicht. Und ich erwarte von allen Mitarbeitenden, dass sie dieses Verantwortungsbewusstsein teilen.
Wenn Sie auf die 30-jährige Geschichte der Syz-Gruppe zurückblicken: Welches waren die beiden wichtigsten strategischen Entscheidungen?
Die erste war, unsere DNA zu bewahren und unseren Ursprüngen treu zu bleiben. Unser Unternehmergeist hat es uns ermöglicht, innovativ und beweglich zu bleiben und unser Angebot kontinuierlich an die sich wandelnden Bedürfnisse unserer Kunden anzupassen.
Die zweite war die Bereitschaft zur Veränderung. Wir wollen uns weiterentwickeln und modernisieren. In den vergangenen zehn Jahren haben wir einen tiefgreifenden kulturellen Wandel vollzogen.
Früher stand vor allem die Qualität unserer Anlageprodukte im Mittelpunkt. Heute orientieren wir uns wesentlich stärker an unseren Kunden und ihren Bedürfnissen. Wir wollen mit ihnen auf derselben Seite des Tisches sitzen.
Angesichts der jüngsten Ereignisse im Schweizer Bankwesen: Ist die wichtigste strategische Entscheidung nicht jene, die eine Bank vor Krisen bewahrt?
Das ist zweifellos wichtig. Entscheidend ist aber nicht unbedingt, eine Krise zu vermeiden, sondern zu wissen, wie man darauf reagiert. Krisen lassen sich nicht immer verhindern. Man kann eine Organisation jedoch darauf vorbereiten, die Situation richtig einzuschätzen, sich zu erholen und gestärkt daraus hervorzugehen.
Ich habe das meinem zehnjährigen Sohn erklärt: Früher oder später wird er hinfallen. Entscheidend ist, dass er daraus lernt, wieder aufsteht und seinen Weg fortsetzt.
Unsere Unternehmenskultur hat uns stets die Fähigkeit gegeben, uns anzupassen, besser zu werden und uns kontinuierlich weiterzuentwickeln.
Welches war die schwierigste Krise in der Geschichte von Syz?
Die Finanzkrise von 2008/2009 ist ein gutes Beispiel. Die von uns ausgewählten Hedgefonds haben sich damals hervorragend entwickelt, ohne ein einziges negatives Jahresergebnis zu verzeichnen. Dennoch erlitt die gesamte Hedgefondsbranche einen massiven Vertrauensverlust bei den Anlegern, der ein Jahrzehnt anhielt.
Wir haben an unserer Strategie festgehalten. Mit vielen dieser Manager arbeiten wir seit 30 Jahren zusammen. Die Stärke dieser langfristigen Beziehungen hat sich gerade in schwierigen Zeiten als entscheidender Vorteil erwiesen.
Welche Rolle spielen Hedgefonds heute bei Syz?
Nach einigen Jahren innerhalb von Syz Capital sind die Hedgefonds wieder in die Bank zurückgekehrt. Wir haben beschlossen, die Schwerpunkte unserer Geschäftsbereiche klarer zu definieren.
Syz Capital konzentriert sich heute auf Private Equity und Co-Investments in die von uns ausgewählten Fonds. Die Hedgefonds sind dagegen wieder dort angesiedelt, wo sie ursprünglich hingehörten: innerhalb der Bank.
Sie bleiben ein zentraler Bestandteil unserer Anlagelösungen. Die Branche hat sich in den vergangenen 30 Jahren stark verändert. Anfangs wollten Anleger vor allem Zugang zu den grossen Stars unter den Fondsmanagern erhalten. Das zog in den 2000er-Jahren zahlreiche neue Anbieter an. Wir hingegen haben von Beginn an auf einen rigorosen Auswahlprozess gesetzt.
Heute bieten Hedgefonds eine echte Diversifikation innerhalb diskretionär verwalteter Portfolios. Unterschiedliche Strategien, darunter Global Macro und Long/Short, können dazu beitragen, die Volatilität zu reduzieren und die Auswirkungen unvorhersehbarer Marktzyklen abzufedern.
Entscheidend ist der Zugang zu den besten Managern – und viele von ihnen sind gar nicht auf zusätzliches Kapital angewiesen. Mein Vater pflegt diese Beziehungen seit über 40 Jahren. Unsere Loyalität und unser langfristiges Engagement verschaffen uns einen privilegierten Zugang. Heute verwalten wir in dieser Anlageklasse rund 1,5 Milliarden Franken.
Welche Ambitionen verfolgen Sie mit Syz Capital im Bereich Private Equity?
Unser Ziel ist es, das Team auf Direktinvestitionen und Co-Investments zu fokussieren. Was unseren Ansatz auszeichnet, sind unsere klaren Anlageüberzeugungen und die Tatsache, dass unsere Kunden bei jeder Direktinvestition gemeinsam mit uns investieren.
Dafür verfügen wir über ein eigenes Investmentvehikel der Familie. Diese Übereinstimmung der Interessen ist entscheidend. Wir sind persönlich davon überzeugt, dass solche Anlagen attraktive Renditen und eine zusätzliche Diversifikation ermöglichen.
Übernahmen, darunter die Akquisition des Private-Banking-Geschäfts der Royal Bank of Canada, haben wesentlich zum verwalteten Vermögen von Syz beigetragen. Welche Strategie verfolgen Sie bei weiteren Akquisitionen?
Meine Priorität ist organisches Wachstum. Denn das ist jene Form des Wachstums, die wir selbst steuern können. Im vergangenen Jahr haben wir eine solide und klar strukturierte Organisation geschaffen, um unsere Kundenberater noch besser zu unterstützen.
Aus früheren Akquisitionen haben wir viel gelernt. Grösse kann das Wachstum fördern. Übernahmen können eine Organisation aber auch tiefgreifend verändern und destabilisieren. Deshalb müssen wir sicherstellen, dass unsere Unternehmenskultur bei solchen Transaktionen erhalten bleibt.
Ich bin weiterhin offen für Opportunitäten und verfolge die Entwicklungen in der Branche aufmerksam. Doch Geduld und Disziplin sind unerlässlich, damit eine Übernahme strategisch, geografisch und kulturell wirklich zu uns passt.
Mehrere Privatbanken stehen unter Druck und könnten zu attraktiven Übernahmezielen werden. Ergeben sich daraus nicht interessante Chancen?
Die Integration eines anderen Unternehmens erfordert enorme Energie. Die operative Komplexität und die kulturellen Herausforderungen einer solchen Transaktion darf man keinesfalls unterschätzen.
Wenn ein Unternehmen gut positioniert ist und stark wächst, kann es sinnvoller sein, diese Dynamik weiter zu fördern, statt sie durch eine aufwendige Integration und die damit verbundene Bindung von Ressourcen zu gefährden.
Übernahmen können allerdings auch die Profitabilität verbessern. Wie steht Syz bei der Cost-Income-Ratio, den Margen und der Eigenkapitalrendite da?
Unsere Profitabilität ist solide, und wir steuern sie mit grosser Disziplin. Unsere Priorität ist profitables Wachstum – nicht die Vergrösserung der verwalteten Vermögen um jeden Preis.
Gleichzeitig wollen wir unsere Kunden noch effizienter betreuen. Im vergangenen Jahr haben wir in neue Mitarbeitende investiert und Teile unseres Frontoffice reorganisiert. Solche Investitionen können einzelne Finanzkennzahlen kurzfristig belasten. Langfristig schaffen sie jedoch die Grundlage für eine bessere Positionierung. Als Familienunternehmen können wir solche Entscheidungen mit einem langfristigen Horizont treffen.
Wie transparent ist Syz bei der Veröffentlichung ihrer Geschäftsergebnisse?
Wir veröffentlichen unsere Finanzkennzahlen auf Gruppenebene. Unser Fokus liegt auf profitablem Wachstum, das es uns erlaubt, innovativ zu bleiben und kontinuierlich in Technologie, Mitarbeitende und Dienstleistungen zu investieren.
Gehört Syz gemessen an ihrer Grösse nicht eher zu den kleineren Instituten im Private Banking?
Wir sind eine Boutique-Bank. Und das ist eine bewusste Entscheidung. Grösse kann ein Wachstumstreiber sein, aber sie ist nicht unser Massstab für Erfolg. Unser Geschäftsmodell verbindet die Stärken des traditionellen Schweizer Private Banking mit der Agilität einer Boutique.
So können wir massgeschneiderte Lösungen anbieten, Zugang zu wenig korrelierten Renditequellen ermöglichen und unseren Kunden innovative Anlagemöglichkeiten frühzeitig erschliessen. All das wird durch unsere unternehmerische Denkweise getragen. Unsere Unabhängigkeit macht dies möglich.
«Wir sind eine Boutique-Bank. Und das ist eine bewusste Entscheidung»
Eine Boutique zu sein bedeutet allerdings nicht, keine Ambitionen zu haben. Unser Ziel ist es, das verwaltete Vermögen in den kommenden fünf Jahren um rund 50 Prozent zu steigern – durch profitables, organisches Wachstum, das wir selbst kontrollieren können. Wir wollen nicht allein um der Grösse willen wachsen.
Innovationen verändern die Finanzbranche grundlegend. Wie wird Künstliche Intelligenz (KI) Syz verändern?
Künstliche Intelligenz unterstützt unsere Kundenberater bereits heute. Ihr Beitrag wird in Zukunft noch deutlich wichtiger werden. Sie ermöglicht es unseren Bankern, sich stärker auf jene Tätigkeiten zu konzentrieren, die tatsächlich einen Mehrwert schaffen. Dazu gehört insbesondere der direkte Kontakt mit den Kunden – sei es durch persönliche Gespräche oder ein insgesamt verbessertes Kundenerlebnis.
Dieser Mehrwert entsteht durch Interpretation, Erfahrung und das Urteilsvermögen eines Bankers, der seinen Kunden, dessen Familie und dessen Risikoprofil wirklich kennt. Das geht weit über eine reine Datenanalyse hinaus.
Allerdings müssen wir diese Innovation sorgfältig steuern und geeignete Governance-Strukturen schaffen, damit KI verantwortungsvoll und wirksam eingesetzt wird. Ich sehe darin einen wichtigen Treiber unseres künftigen Wachstums.
Wie hat sich die Zahl Ihrer Mitarbeitenden in den vergangenen fünf Jahren entwickelt, und wie wird sie in fünf Jahren aussehen?
Heute beschäftigt die Bank etwas mehr als 240 Mitarbeitende. Das sind mehr als vor fünf Jahren. Diese Entwicklung ging mit Verbesserungen unserer operativen Effizienz einher. Für die kommenden fünf Jahre gehen wir davon aus, dass die Mitarbeiterzahl ungefähr auf dem heutigen Niveau bleiben wird. Gleichzeitig wollen wir in der Lage sein, mit dieser Belegschaft 20 bis 30 Prozent mehr Vermögen zu verwalten.
Wachstum beim verwalteten Vermögen darf nicht automatisch zu einem proportionalen Anstieg der Mitarbeiterzahl führen. Technologie ermöglicht es uns, unsere Kapazitäten auszubauen. Gleichzeitig investieren wir weiterhin gezielt in Bereiche, die einen besonders hohen Mehrwert schaffen.
Wie wird sich die Zusammensetzung Ihrer Belegschaft verändern?
Entscheidend bleibt, dass wir weiterhin in menschliche Beziehungen investieren. Unser Geschäft basiert im Kern auf Vertrauen und persönlichen Kontakten. Dieses Vertrauen aufzubauen, erfordert Erfahrung, Ausbildung und Urteilsvermögen. Das sind Eigenschaften, die sich erst im Laufe der Zeit entwickeln.
Das bedeutet jedoch keineswegs, dass wir ausschliesslich erfahrene Banker beschäftigen wollen. Im Gegenteil: Die Vielfalt der Generationen ist gerade im heutigen Umfeld ein echter Wettbewerbsvorteil.
Wir erleben einen Generationenwechsel, bei dem in den kommenden Jahren erhebliche Vermögenswerte übertragen werden. Um diesen Wandel erfolgreich zu begleiten, müssen sich unsere Kunden verstanden und ernst genommen fühlen. Als Organisation brauchen wir Fachleute, die sowohl einen 20-jährigen Unternehmer als auch einen 90-jährigen Kunden betreuen können. Diese Balance haben wir erreicht, und wir wollen sie bewahren.
Immer mehr Anleger nutzen KI für Anlageempfehlungen und die Auswahl von Wertpapieren. Die Technologie liefert zunehmend anspruchsvolle Analysen. Wann werden hochintelligente Roboter – oder gar ein «Tesla-Banker» – zur ernsthaften Bedrohung für Privatbankiers?
Das ist eine berechtigte Beobachtung. Doch die entscheidende Frage lautet: Wer übernimmt die Verantwortung, wenn etwas schiefgeht? Manche Kunden werden zweifellos einen KI-Agenten konsultieren, bevor sie eine Anlageentscheidung treffen.
Aber wer interpretiert die Situation, gibt Orientierung und bringt jene Perspektive ein, die aus Erfahrung, der Bewältigung früherer Krisen und dem Verständnis für die persönlichen Lebensumstände eines Kunden entsteht?
Genau hier beginnt die Verantwortung des Bankers. Aus diesen Gründen wird ein Teil unserer Kundschaft auch künftig grossen Wert auf menschliche Beziehungen und persönliche Beratung legen.
Welche Kundensegmente treiben Ihr Wachstum derzeit besonders stark an?
Unser Wachstum stützt sich auf eine breit diversifizierte Kundenbasis, darunter Unternehmer, Familien und Family Offices. Geografisch stammt es vor allem aus der Schweiz, aus Europa – insbesondere London – sowie aus dem Nahen Osten. Das Wachstum ist insgesamt ausgewogen verteilt. Besonders dynamisch entwickelt sich jedoch das Geschäft mit unabhängigen Vermögensverwaltern.
Dank der Qualität unserer Dienstleistungen, unserer Positionierung und des Zugangs zu unserem Research sowie zu unseren White-Label-Anlagelösungen haben wir uns in diesem Segment einen ausgezeichneten Ruf erarbeitet.
Profitiert Syz von der geopolitischen Unsicherheit, insbesondere den Turbulenzen im Nahen Osten und in Frankreich?
In einer zunehmend instabilen Welt legen vermögende Familien immer grösseren Wert auf wirtschaftliche, politische und monetäre Stabilität. Die Schweiz verfügt in allen drei Bereichen über erhebliche Stärken. Wir können diese Familien unabhängig von ihrem Wohnsitz begleiten und sie bei der Wahl geeigneter Strukturen zur Verwaltung und zum langfristigen Erhalt ihres Vermögens beraten.
Wo sehen Sie beim Aufbau neuer Teams die grössten Chancen – in Dubai, Singapur oder in der Schweiz?
Wir setzen auf gezieltes und kontrolliertes Wachstum. Das bedeutet, dass wir in unseren prioritären Märkten die richtigen Mitarbeitenden rekrutieren – dort, wo wir bereits über anerkannte Expertise verfügen und langfristige Kundenbeziehungen aufbauen können.
Was möchten Sie nach Ihren ersten sieben Jahren als CEO erreicht haben?
Meine Ambition ist es, Syz zu einer der führenden Marken im Schweizer Private Banking zu machen. Wenn Kunden darüber nachdenken, ihr Vermögen einem Schweizer Finanzinstitut anzuvertrauen, soll Syz zu jenen Banken gehören, an die sie ganz selbstverständlich denken – aufgrund unserer Servicequalität, unserer Unabhängigkeit und unserer Anlagekompetenz. Um dieses Ziel zu erreichen, brauchen wir ehrgeizige, messbare Vorgaben.
«Wachstum ist kein Selbstzweck»
Ich will die verwalteten Vermögen innerhalb von fünf Jahren um 50 Prozent erhöhen. Dabei bauen wir auf die Stärke unserer Plattform und die Breite unseres Anlageangebots. Doch Wachstum ist kein Selbstzweck. Es muss mit einer nachhaltig hohen Profitabilität einhergehen.
Wir wollen nicht die grösste Privatbank werden. Unser Ziel ist es vielmehr, zu den relevantesten und leistungsfähigsten Instituten für unsere Kunden zu gehören.
Wie schlägt sich Ihre Anlagephilosophie im Produktangebot nieder – gerade angesichts der zunehmenden Konzentrationsrisiken bei amerikanischen Technologiewerten?
Die amerikanischen Aktienmärkte konzentrieren sich zunehmend auf eine Handvoll grosser Technologieunternehmen. Deshalb ist Diversifikation unverzichtbar. Zum Zeitpunkt unserer jüngsten Einschätzung waren wir bei Aktien neutral positioniert, wobei wir den US-Markt weiterhin bevorzugten.
Wir sind nach wie vor davon überzeugt, dass es wichtig ist, investiert zu bleiben. Anleger müssen jedoch ihre Renditequellen diversifizieren und die Risiken entsprechend ihrem individuellen Profil und ihrer Bereitschaft, Kursschwankungen zu tragen, steuern.
In diesem Umfeld bieten Private Markets besonders attraktive Diversifikationsmöglichkeiten.
Ja, sie eröffnen Zugang zu qualitativ hochwertigen Unternehmen aus einer Vielzahl von Branchen, die an den öffentlichen Aktienmärkten weniger stark vertreten sind. Das ist einer der Gründe, weshalb wir unseren Kunden ermöglichen, gemeinsam mit uns direkt in nicht börsenkotierte Unternehmen zu investieren.
Dieser Ansatz entspricht unserer Anlagephilosophie: Wir wollen differenzierte Anlagemöglichkeiten erschliessen und gleichzeitig sicherstellen, dass unsere Interessen mit jenen unserer Kunden tatsächlich übereinstimmen.
Nicolas Syz ist CEO der Bank Syz. Er trat 2017 als Leiter der Geschäftsentwicklung im Bereich Syz Private Banking in die Gruppe ein und wurde 2019 zum Head of Wealth Management ernannt. In dieser Funktion verantwortete er die Kundenbetreuungs-Teams in den wichtigsten Märkten der Bank. Vor seinem Eintritt bei Syz sammelte er Berufserfahrung bei der UBS in Zürich sowie bei Firmenich in Paris und London. Seine Laufbahn verbindet Finanzexpertise mit einer breit abgestützten internationalen Geschäftsperspektive.