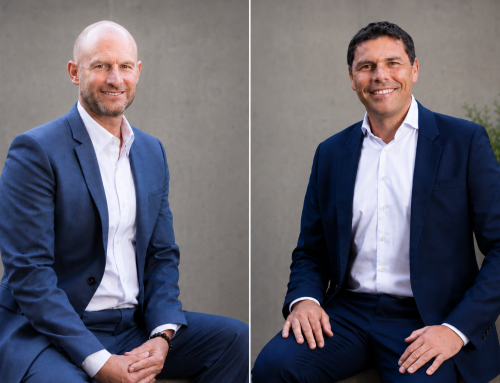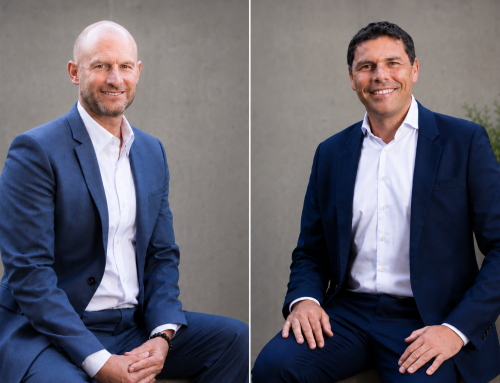
Anlagen in Private Markets bieten den Investoren Zugang zu einer früheren Phase der Wertschöpfung, erklärt Aaron Hussein, Global Market Strategist bei J.P. Morgan Asset Management in London, im Interview auf WealthSummit.
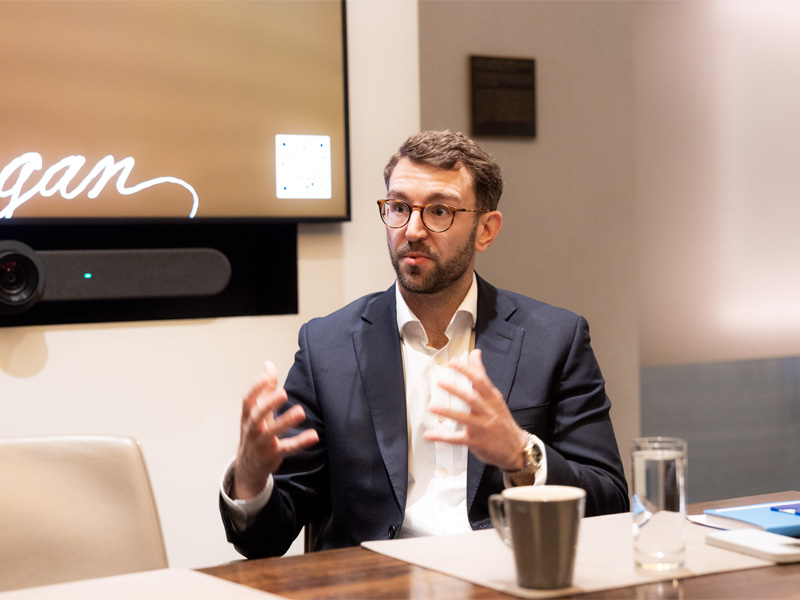
Aaron Hussein, Global Market Strategist bei J.P. Morgan Asset Management in London
Dieser Artikel beruht auf der Zusammenarbeit mit dem Westschweizer Finanzportal «Allnews».
Die Rückkehr der Zinsen auf historisch normalere Niveaus ist für Anleiheninvestoren nicht zwingend eine schlechte Nachricht: Festverzinsliche Anlagen generieren wieder attraktive laufende Erträge. Gleichzeitig führt eine höhere und volatilere Inflation dazu, dass Aktien und Anleihen gleichzeitig unter Druck geraten können – wie 2022. Deshalb gewinnen alternative Anlagen als Diversifikationsinstrument an Bedeutung, erklärt Aaron Hussein im Interview.
Herr Hussein, wie beurteilen Sie die Konjunkturaussichten für die zweite Jahreshälfte 2026?
Wir bleiben für den weiteren Jahresverlauf zuversichtlich. Trotz geopolitischer Unsicherheiten zeigt sich die Weltwirtschaft robust. In den USA konsumieren die Haushalte weiter, die Unternehmen investieren, und der Arbeitsmarkt bleibt solide. Auch die jüngsten Daten aus Grossbritannien haben positiv überrascht, während die Erholung in der Eurozone uneinheitlich verläuft.
Höhere Energiepreise und die hartnäckige Inflation bleiben Risiken. Insgesamt ist das wirtschaftliche Umfeld aber konstruktiv. Anleger können weiterhin Risiken eingehen – allerdings selektiv.
Müssen sich Anleger in den USA länger auf hohe Zinsen einstellen?
Der gestiegene Ölpreis und die anhaltend hohe Inflation erschweren es den Zentralbanken, die Zinsen zu senken. Es spricht daher einiges dafür, dass die Zinsen länger hoch bleiben.
Historisch betrachtet sind die heutigen Zinsen allerdings keineswegs aussergewöhnlich. Für Anleiheninvestoren ist das positiv: Bonds liefern wieder substanzielle Erträge und damit einen gewissen Puffer gegen Kursverluste. Je höher der laufende Zinsertrag, desto stärker müssten die Kurse fallen, um diesen vollständig aufzuzehren.
Kann die US-Notenbank (Federal Reserve, Fed) auf weitere Zinserhöhungen in diesem Jahr verzichten?
Das ist möglich, erscheint aber zunehmend schwieriger. Höhere Ölpreise, eine hartnäckige Inflation und ein stärker als erwarteter Arbeitsmarkt erhöhen den Druck auf die Fed. Die Lage kann sich noch verändern, doch die jüngsten Daten sprechen weniger klar für unveränderte Zinsen bis zum Jahresende.
Nach der Korrektur im Frühjahr haben sich die Aktienmärkte rasch erholt. Beruht diese Rally auf einem fragilen Fundament?
Das glaube ich nicht. Die Unternehmen haben weiterhin starke Ergebnisse vorgelegt. Ausserhalb der grossen Technologiekonzerne war das Gewinnwachstum im zweiten Quartal so hoch wie seit Ende 2021 nicht mehr. In zehn von elf Sektoren stiegen die Gewinne. Die Dynamik ist damit deutlich breiter abgestützt als noch zuvor.
Entscheidend wird sein, ob die Unternehmen diese Entwicklung fortsetzen können. Höhere Ölpreise und Zinsen könnten die Margen belasten. Die bisherige Widerstandsfähigkeit der Unternehmensgewinne stimmt uns aber zuversichtlich.
Welche Rolle können alternative Anlagen heute in einem Portfolio spielen?
Wir sehen zwei entscheidende Entwicklungen. Erstens verändert die höhere und volatilere Inflation die klassische Portfoliologik. Aktien und Anleihen können gleichzeitig fallen. Deshalb muss die Diversifikation breiter gedacht werden.
Reale Vermögenswerte können einen wichtigen Inflationsschutz bieten, weil ihre Erträge häufig über Mieten, Verträge oder regulierte Einnahmen an die Preisentwicklung gekoppelt sind. 2022 zeigte sich dieser Effekt deutlich: Private Infrastruktur- und Transportanlagen erzielten zweistellige Renditen, während Aktien und Anleihen gleichzeitig verloren.
Anleihen können weiterhin schützen, wenn das Wachstum schwächelt. Reale Vermögenswerte können diese Funktion übernehmen, wenn Inflation das grössere Problem darstellt.
Die zweite Entwicklung betrifft die Kapitalmärkte selbst. Unternehmen bleiben heute länger in privater Hand und erreichen bereits vor ihrem Börsengang (Initial Public Offering, IPO) eine deutlich grössere Dimension. Wer erst nach dem IPO investiert, verpasst daher möglicherweise einen wesentlichen Teil ihrer Wertschöpfung.
Private Markets ermöglichen den Zugang zu dieser früheren Wachstumsphase und zu einem wesentlich breiteren Universum von Unternehmen. Wer ausschliesslich in börsenkotierte Anlagen investiert, schliesst einen erheblichen Teil der verfügbaren Chancen aus.
Eine ausgewogene Allokation in alternative Anlagen kann deshalb zusätzliche Renditequellen erschliessen, laufende Erträge stärken und die Diversifikation verbessern.
Welche Bereiche der Private Markets erscheinen Ihnen besonders interessant?
Private Equity bietet aus meiner Sicht eine interessante Möglichkeit, am Wachstum der künstlichen Intelligenz zu partizipieren. Viele potenzielle künftige Gewinner der KI-Entwicklung sind noch nicht börsenkotiert und für Anleger nur über Private Equity zugänglich.
Private Equity setzt zwar einen langen Anlagehorizont voraus. Gleichzeitig ermöglicht es Investoren aber, sehr viel früher in Unternehmen einzusteigen und von neuen strukturellen Wachstumsthemen zu profitieren.
Könnten grosse Börsengänge von Unternehmen wie Anthropic oder OpenAI die Konzentration der Aktienindizes weiter erhöhen?
Diese Sorge ist nachvollziehbar. Kurzfristig erwarten wir jedoch keine massive Zunahme der Indexkonzentration. Zwar sind die Bewertungen dieser Unternehmen sehr hoch, beim Börsengang gelangt jedoch zunächst meist nur ein kleiner Teil der Aktien in den freien Handel.
Das ist entscheidend, weil grosse Indizes die Gewichtung eines Unternehmens in der Regel auf Basis des frei handelbaren Aktienanteils – des sogenannten Free Float – bestimmen und nicht anhand der gesamten Unternehmensbewertung. Zudem erfolgt die Aufnahme in Indizes schrittweise.
Langfristig könnten solche Börsengänge allerdings dazu führen, dass Anleger noch stärker demselben Thema – Künstliche Intelligenz – ausgesetzt sind, selbst wenn zusätzliche Unternehmen in die Indizes aufgenommen werden.
Mehr Einzeltitel bedeuten nicht automatisch mehr Diversifikation. Entscheidend ist deshalb, die tatsächlichen Risiken auf Ebene des gesamten Portfolios zu beurteilen.
Aaron Hussein ist Global Market Strategist bei J.P. Morgan Asset Management in London. Er zählt zum internationalen Strategieteam des Hauses und befasst sich mit den grossen makroökonomischen Trends, den globalen Kapitalmärkten und deren Bedeutung für Anleger. Vor J.P. Morgan Asset Management war er als Senior European Economist beim Immobiliendienstleister CBRE tätig. Dort analysierte er die europäische Konjunktur und die Entwicklung der privaten Immobilienmärkte. Er verfügt über einen Masterabschluss in International Finance and Economics der University of Sussex.