Revolut wird das Schweizer Private Banking nicht aus den Angeln heben. Unter Druck werden aber jene Institute geraten, die ihren Kunden nicht viel mehr bieten als ein Depot, Orderausführung und ein vierteljährliches Telefongespräch. Für sie dürfte die Neobank zur ernsthaften Bedrohung werden, warnt Charles-Henry Monchau auf WealthSummit.
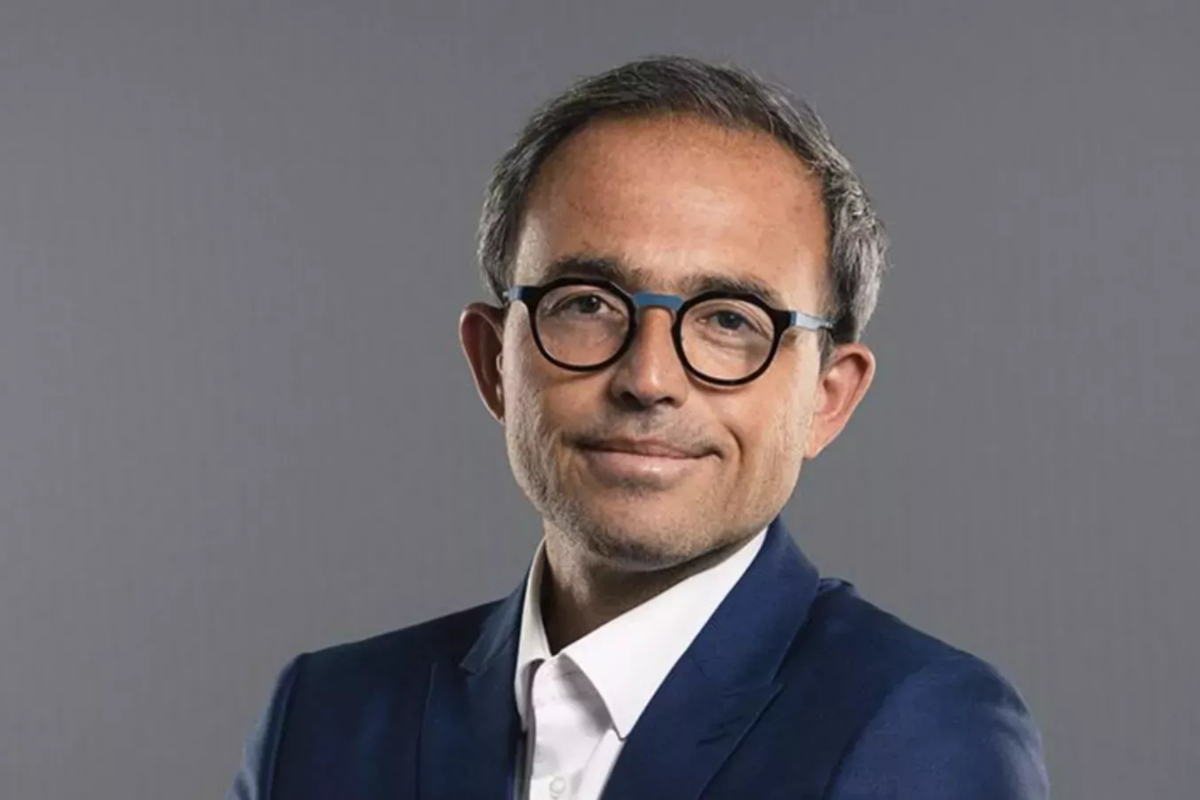
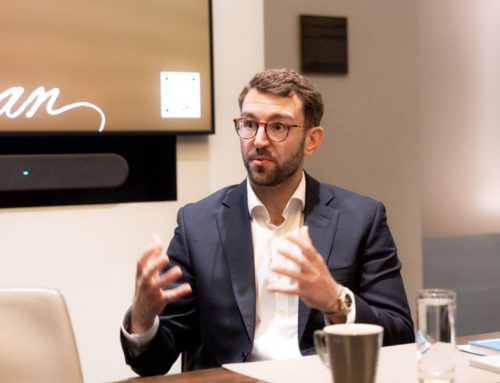
Charles-Henry Monchau, Chief Investment Officer (CIO) und Mitglied des Exekutivkomitees der Bank Syz (Bild: zvg)
Dieser Artikel beruht auf der Zusammenarbeit mit dem Westschweizer Finanzportal «Allnews».
Revolut hat bei der Eidgenössischen Finanzmarktaufsicht (Finma) eine Banklizenz beantragt und will mehr als 150 Millionen Franken in den Ausbau seines Schweizer Geschäfts investieren.
Bereits heute zählt die Neobank nach eigenen Angaben rund 1,3 Millionen Kunden in der Schweiz – das entspricht einer Marktdurchdringung von etwa 24 Prozent. Innerhalb der kommenden zwei bis drei Jahre soll dieser Anteil auf über 40 Prozent steigen. Auf den ersten Blick ist das vor allem eine Retail-Banking-Geschichte: Schweizer IBAN, Lohnkonten und eBill. Doch Revoluts Ambitionen reichen deutlich weiter.
Für Schweizer Privatbanken stellt sich deshalb die Frage, ob eine voll lizenzierte, gut kapitalisierte und produktorientierte Neobank, die sich bereits in der Hosentasche eines Viertels der Bevölkerung befindet, künftig nicht nur um ihre heutigen Kunden konkurrieren wird – sondern insbesondere um deren Kinder.
Was eine Schweizer Banklizenz für Revolut verändern würde
Bislang bedient Revolut den Schweizer Markt grenzüberschreitend über die in Litauen lizenzierte Revolut Bank UAB. In der Schweiz verfügt das Unternehmen lediglich über eine Repräsentanz, nicht aber über eine eigene Banklizenz. Diese Struktur schränkt das Angebot erheblich ein.
So konnte Revolut bislang weder klassische Lohnkonten noch auf Schweizer Franken lautende Anlagekonten anbieten. Kunden konnten ihren Lohn nicht direkt auf ein Revolut-Konto überweisen, wodurch sich der praktische Nutzen der App weitgehend auf Fremdwährungszahlungen und Reiseausgaben beschränkte.
Eine Finma-Lizenz würde diese Grenzen weitgehend beseitigen. In einer ersten Phase dürfte Revolut klassische Schweizer Bankdienstleistungen anbieten: Schweizer IBAN, Lohnkonten, eBill, Händlerakzeptanz und Zugang zur Schweizer Einlagensicherung. Auch Säule 3a und TWINT gehören zu den geplanten Angeboten. Gleichzeitig soll die Zahl der Mitarbeitenden in der Schweiz von derzeit rund 30 auf knapp 100 bis Ende 2027 steigen.
Bald auch Private-Banking-Dienstleistungen?
Mit einer Schweizer Banklizenz hätte Revolut die Voraussetzungen, um sich schrittweise auch im Affluent- und Lower-HNW-Segment zu etablieren. In einer zweiten Phase dürfte die Entwicklung für klassische Vermögensverwalter besonders interessant werden. Als Vorbild dient Grossbritannien. Dort plant Revolut Private-Banking-Dienstleistungen für Kunden, die mindestens 500’000 Pfund einzahlen können. Gleichzeitig verfügt der Konzern über Genehmigungen der britischen Finanzaufsicht FCA, um gehebelte Produkte, Portfolio-Management und Private-Wealth-Dienstleistungen anzubieten – darunter diskretionäre Vermögensverwaltung und Anlageberatung für Privat-, professionelle und vermögende Kunden.
Gleichzeitig baut Revolut die persönliche Komponente seines Geschäftsmodells aus. Das Unternehmen rekrutiert unter anderem einen Verantwortlichen für das Relationship Management, der ein Team von Kundenberatern aufbauen und führen soll. Zudem sucht Revolut verstärkt die Nähe zu grossen Anbietern von Anlageprodukten. Medienberichten zufolge gibt es Gespräche mit Blackstone über die Integration entsprechender Produkte in das geplante Private-Banking-Angebot. Parallel dazu baut Revolut ein eigenes Private-Markets-Team auf.
Auf die Schweiz übertragen, zeichnet sich damit ein relativ klares Modell ab: CHF-Privatkonto, Säule 3a, Brokerage-Plattform mit Bruchteilen von Aktien, ETFs und Kryptowährungen, ergänzt um ein diskretionäres Mandat zu einem Bruchteil der Gebühren traditioneller Banken und Vermögensverwalter. Hinzu könnten Lombardkredite, ausgewählte Private-Market-Anlagen renommierter Anbieter sowie ein Relationship Manager kommen, der direkt per Messaging erreichbar ist. Alles würde innerhalb einer einzigen App angeboten – mit Kontoeröffnung innert Minuten und transparent ausgewiesenen Preisen.
Das eigentliche Produkt ist die Kundenerfahrung
Nicht die einzelnen Produkte sollten etablierten Privatbanken Sorgen bereiten. Fast alle davon sind bei Privatbanken in Genf und Zürich längst erhältlich. Was Revolut verkauft, ist vielmehr die Erfahrung rund um diese Produkte: nahezu sofortige Kontoeröffnung, Echtzeit-Überblick über das gesamte persönliche Vermögen, keine Papierberge, kein Warten auf den Rückruf des Kundenberaters – und dieselbe Benutzeroberfläche für die Reisekarte mit 5’000 Franken Guthaben wie für ein Anlageportfolio von fünf Millionen Franken.
Damit macht Revolut Bankadministration und Wertschriftenabwicklung zunehmend zu standardisierten Dienstleistungen. Gleichzeitig verfügt das Unternehmen über eine Skalierung, die kontinuierliche Investitionen in die Plattform ermöglicht. Für 2026 erwartet Revolut gemäss eigenen Prognosen einen Umsatz von rund neun Milliarden Dollar und einen Gewinn von 3,5 Milliarden Dollar.
Diese Investitionskraft trifft bereits auf eine erhebliche Kundenbasis. Ein wachsender Teil der Kundschaft Schweizer Privatbanken – und beinahe die gesamte jüngere Generation – nutzt Revolut bereits im Alltag. Die Erwartungen an digitale Bankdienstleistungen werden damit zunehmend durch eine App geprägt, die mittlerweile von rund einem Viertel der Schweizer Bevölkerung regelmässig verwendet wird. Sobald dieselbe App auch ein Vermögensverwaltungsmandat aufnehmen kann, stellt sich für Kunden zwangsläufig eine unangenehme Frage: Wofür genau bezahlen sie bei einer traditionellen Bank Gebühren von mehr als einem Prozent?
Wer ist am stärksten exponiert?
Nicht alle Privatbanken sind gleich stark betroffen. Am grössten ist das Risiko dort, wo sich das Leistungsversprechen über die Jahre auf Verwahrung, Orderausführung und ein vierteljährliches Telefongespräch reduziert hat.
- Institute im Mass-Affluent- und unteren HNW-Segment
Kunden mit Vermögen zwischen 250’000 Franken und zwei Millionen Franken werden häufig über vereinfachte Beratungsmodelle oder standardisierte Mandate betreut. Genau sie entsprechen dem Kernprofil des Revolut-Modells: digital affin, preissensitiv und oftmals ohne Bedarf an komplexer grenzüberschreitender Strukturierung oder Family Governance.
In Grossbritannien wird das Mass-Affluent-Segment auf rund 9’000 Milliarden Pfund geschätzt – mehr als Ultra-High-Net-Worth- und Retail-Kundschaft zusammen. Die von Revolut angesetzte Schwelle von 500’000 Pfund zeigt daher deutlich, welche Zielgruppe das Unternehmen im Auge hat.
- Schweizer Banken mit starkem Fokus auf den Heimmarkt und wenig differenziertem Anlageangebot
Kantonal- und Regionalbanken sowie einzelne Privatbanken haben ihr Geschäft traditionell auf lokale Kundschaft aufgebaut und setzen auf Nähe und Vertrauen.
Ein Revolut mit Schweizer Lizenz, Schweizer IBAN, Einlagensicherung und Säule 3a würde direkt mit diesen Merkmalen konkurrieren – allerdings zu deutlich tieferen Kosten.
- Banken, deren digitale Transformation beim E-Banking stehen geblieben ist
Wenn Kundenerlebnisse weiterhin von PDF-Kontoauszügen, handschriftlichen Unterschriften und mehrwöchigen Onboarding-Prozessen geprägt sind, fällt der Vergleich mit Revolut drastisch aus.
Selbst Kunden, die ihr Hauptvermögen nie vollständig transferieren würden, nehmen diesen Unterschied wahr.
- Der Vermögenstransfer auf die nächste Generation
Das möglicherweise grösste Risiko besteht nicht im unmittelbaren Verlust bestehender Kunden, sondern im bevorstehenden Vermögenstransfer auf die nächste Generation.
Erben, die ihre finanziellen Angelegenheiten seit zehn Jahren über Revolut organisieren, haben wenig Anlass, automatisch beim Bankberater ihrer Eltern zu bleiben. Kann das geerbte Portfolio direkt in jene App übertragen werden, die sie ohnehin täglich verwenden, verliert die angestammte Bank die Beziehung womöglich noch bevor sie überhaupt Gelegenheit hatte, diese zur nächsten Generation aufzubauen.
Am oberen Ende des Vermögensmarktes ist Revoluts Modell dagegen wesentlich weniger geeignet. Ultra-High-Net-Worth-Kunden und international komplex strukturierte Vermögen benötigen Booking-Plattformen in mehreren Jurisdiktionen, Trust- und Nachfolgelösungen, massgeschneiderte Finanzierungen gegen illiquide Vermögenswerte, direkten Zugang zu Portfoliomanagern sowie eine Institution, deren Bilanzstärke, Diskretion und Beständigkeit über Jahrzehnte bewiesen sind.
Hinzu kommt Revoluts regulatorische Vergangenheit. Die Erlangung der britischen Banklizenz dauerte drei Jahre, unter anderem aufgrund von Bedenken rund um die globale Compliance-Infrastruktur. Die Finma dürfte ähnlich anspruchsvoll vorgehen – und gerade besonders anspruchsvolle Kunden werden diesen Aspekt aufmerksam beobachten.
Wie können Schweizer Privatbanken ihren Vorsprung verteidigen?
Auf Revolut zu reagieren bedeutet nicht, Revolut auf dessen eigenem Spielfeld schlagen zu wollen. Traditionelle Privatbanken werden einen Design- oder Technologie-Wettbewerb gegen ein Unternehmen mit rund 80 Millionen Nutzern kaum gewinnen. Ihr eigentlicher Vorteil liegt vielmehr in Leistungen, die eine Super-App nur schwer skalierbar reproduzieren kann.
- Preise für standardisierte Dienstleistungen senken und Beratung wieder stärker aufwerten
Verwahrung, Orderausführung und Basis-Reporting entwickeln sich zunehmend zu Leistungen mit geringer Wertschöpfung. Institute, die einen grossen Teil ihrer Margen weiterhin daraus erzielen, sind entsprechend exponiert.
Banken, die Beratung, Portfoliokonstruktion, Strukturierung und Zugang zu besonderen Anlagechancen transparent bepreisen, verfügen dagegen über ein Leistungsversprechen, das für Revolut wesentlich schwieriger in grossem Massstab nachzubilden ist.
- Die persönliche Beziehung zum Kernangebot machen – und alles darum herum digitalisieren
Der Kundenberater sollte seine Zeit für Entscheidungen einsetzen, die Erfahrung und Urteilskraft verlangen: Vermögensallokation in einem veränderten makroökonomischen Umfeld, Nachfolgeplanung, Liquiditätsmanagement oder den Verkauf eines Familienunternehmens.
Er sollte seine Zeit nicht mit administrativen Aufgaben verlieren. Dafür braucht es weniger sichtbare, aber entscheidende Infrastruktur: automatisiertes Onboarding, konsolidiertes Reporting über mehrere Depotbanken hinweg, elektronische Signaturen sowie eine App, die im Vergleich mit Revolut nicht negativ auffällt. Ziel muss nicht sein, die beste Banking-App des Marktes zu bauen, sondern dem Kunden keinen Grund zu geben, lieber eine andere zu verwenden.
- Inhalte und Research beherrschen
Eine echte Investment-Philosophie, ein vom CIO definierter Asset-Allocation-Prozess oder eine tiefgehende Due Diligence bei Private-Market-Anlagen lassen sich von einer Plattform deutlich schwieriger kopieren.
Research, thematische Überzeugungen und eine eigenständige Investment-Sicht gehören zum intellektuellen Kapital einer Privatbank. Sie müssen publiziert, erklärt, über jene Kanäle zugänglich gemacht werden, die Kunden tatsächlich nutzen – und vor allem in den Portfolios sichtbar umgesetzt werden.
- Sich über den Zugang differenzieren – nicht über die Breite der Produktpalette
Co-Investments, Club Deals, Private Credit, Pre-IPO-Chancen, ausgewählte Hedgefonds oder massgeschneiderte strukturierte Produkte beruhen auf Beziehungen, hohen Mindestvolumina und spezifischem Know-how.
Eine Super-App kann Feeder-Fonds vertreiben. Eine gute Privatbank kann dagegen direkten Zugang zu ausgewählten Opportunitäten ermöglichen.
- Die nächste Generation möglichst früh einbinden
Banken, die erst im Erbfall beginnen, mit den Kindern und Enkeln ihrer Kunden zu sprechen, gehen ein erhebliches Risiko ein.
Die nächste Generation sollte frühzeitig eingebunden werden – mit niedrigen oder sogar ganz ohne Einstiegshürden, mit Finanzbildung und einer digitalen Nutzererfahrung, die sie tatsächlich verwenden möchte. Der Ankerpunkt sollte die Beziehung zur gesamten Familie sein – und nicht nur das einzelne Mandat der Eltern.
- Bilanzstärke und Schweizer Marke gezielt ausspielen
Bilanzstärke, jahrzehntelange Stabilität, eine angesehene Aufsicht und eine Kultur der Diskretion sind Vermögenswerte, die ein Institut mit erst fünf Jahren Bankhistorie nicht einfach kopieren kann.
Allerdings müssen Privatbanken diese Stärken auch zeitgemäss vermitteln. Eine starke Marke allein reicht nicht, wenn die Kundenerfahrung gleichzeitig veraltet wirkt.
- Partnerschaften und KI nutzen, um den Kostennachteil zu verringern
Banken, die nicht sämtliche Technologien selbst entwickeln können, sollten gezielt Lösungen zukaufen oder Partnerschaften eingehen – etwa bei der Modernisierung des Core Banking, bei KI-Assistenten für Kunden oder bei der Automatisierung von KYC-Prozessen.
Der Kostenunterschied zwischen einer Neobank und einer Privatbank verschwindet nicht von selbst. Eine Cost-Income-Ratio von über 70 Prozent lässt sich zunehmend schwer rechtfertigen, wenn ein Wettbewerber mit einer wesentlich schlankeren Kostenstruktur operieren kann.
Fazit: Revolut beschleunigt eine Entwicklung
Eine Schweizer Banklizenz würde Revolut die Möglichkeit geben, sich schrittweise im Affluent- und Lower-HNW-Segment zu etablieren. Gleichzeitig würde sie den Preisdruck auf standardisierte Dienstleistungen verstärken und die Erwartungen an das digitale Kundenerlebnis weiter erhöhen. Besonders exponiert wären jene Institute, deren Leistungsversprechen hauptsächlich auf Verwahrungsgebühren und der Stärke ihrer Marke basiert.
Das Private Banking verfügt dennoch über Vorteile, die sich nicht ohne Weiteres skalieren lassen: Qualität der Beratung und des Urteilsvermögens, Zugang zu differenzierten Anlagechancen, Expertise in der Vermögensstrukturierung sowie über Jahre gewachsenes Vertrauen. Banken, denen es gelingt, diese Stärken auszubauen und gleichzeitig ihre digitale Infrastruktur zu modernisieren, werden ihren Mehrwert weiterhin überzeugend begründen können. Für Institute hingegen, die schon heute Mühe haben, ihre Gebühren zu rechtfertigen, beschleunigt Revolut lediglich eine Entwicklung, die längst begonnen hat.
Charles-Henry Monchau ist Chief Investment Officer (CIO) und Mitglied des Exekutivkomitees der Bank Syz.